Meta: reklama rośnie o 26%, ale AI zjada całą gotówkę
Analiza Meta po wynikach za III kwartał 2026: rekordowe przychody, pierwszy od ponad dekady kwartał z ujemnymi wolnymi przepływami, nowe akcje bez prawa głosu i wycena na tle Alphabetu, Microsoftu i Amazona.
Autor: Jakub Gruszczyk
Opublikowano 26 października 2026
21 października Meta pokazała wyniki, które na pierwszy rzut oka wyglądają świetnie: przychody za III kwartał 2026 wzrosły o 26% rok do roku, do 64,6 mld USD, a prognoza na IV kwartał zakłada kolejny rekord. Następnego dnia kurs spadł o 7%, najmocniej od lipca, i pociągnął za sobą cały sektor — Nasdaq stracił tego dnia 2,6%.
Powód nie leży w reklamie, tylko w gotówce. Po raz pierwszy od ponad dekady wolne przepływy pieniężne Meta były ujemne: spółka wydała na centra danych i serwery więcej, niż wygenerowała na działalności operacyjnej. W tym samym komunikacie ogłosiła nową klasę akcji bez prawa głosu, która ma m.in. ułatwić pozyskiwanie kapitału.
Poniżej rozkładam to na czynniki: biznes, liczby, wycenę na tle innych gigantów AI i ryzyka. Dane według stanu na 22 października 2026 (kurs zamknięcia 648,85 USD).
Biznes w jednym zdaniu
Meta sprzedaje reklamy wyświetlane ponad 3,6 mld osób dziennie w Facebooku, Instagramie, WhatsAppie i Messengerze, a zarobione pieniądze inwestuje w sztuczną inteligencję i — znacznie mniej udanie — w okulary i gogle VR.
Jak zarabia
Spółka raportuje dwa segmenty, które wyglądają jak dwie różne firmy:
- Family of Apps — aplikacje i reklama. W III kwartale dały 17,1 mld USD zysku operacyjnego (po odpisie prawnym, o którym niżej). To tu powstaje praktycznie cały zysk.
- Reality Labs — gogle Quest, okulary Ray-Ban Meta, metawersum. W III kwartale 4,1 mld USD straty, a w całym 2026 roku spółka spodziewa się 18–19 mld USD straty.
Wzrost reklamy w III kwartale miał dwa źródła: o 10% więcej wyświetleń reklam i o 14% wyższa średnia cena reklamy. To drugie to dobra wiadomość — reklamodawcy płacą więcej, bo reklamy (dobierane coraz częściej przez modele AI) lepiej działają. Meta argumentuje, że to dowód, że wydatki na AI już się zwracają.
Kluczowe liczby
Trzy lata w skrócie
Pełna historia — dziesięć lat, kwartały, marże i zadłużenie — jest w zakładce Finanse dla Meta.
| FY2023 | FY2024 | FY2025 | Ostatnie 12 mies. | |
|---|---|---|---|---|
| Przychody | 134,9 mld | 164,5 mld | 201,0 mld | 241,6 mld |
| Marża operacyjna | 35% | 42% | 41% | 33% |
| Zysk netto | 39,1 mld | 62,4 mld | 60,5 mld | 75,2 mld |
| Przepływy operacyjne | 71,1 mld | 91,3 mld | 115,8 mld | 133,1 mld |
| Capex | 28,1 mld | 39,2 mld | 72,2 mld | 108,0 mld |
| Wolne przepływy (FCF) | 43,0 mld | 52,1 mld | 43,6 mld | 25,1 mld |
| Gotówka netto | 47,0 mld | 49,0 mld | 22,8 mld | 1,5 mld |
Kwoty w USD. Capex obejmuje spłatę kapitału leasingów finansowych (tak liczy go spółka). Gotówka netto = gotówka i papiery wartościowe minus dług długoterminowy. „Ostatnie 12 miesięcy” to IV kw. 2025 – III kw. 2026.
Trzy rzeczy rzucają się w oczy. Po pierwsze, przychody rosną szybciej niż kiedykolwiek w tej skali — o 80% w niecałe trzy lata. Po drugie, capex rośnie jeszcze szybciej: z 28 do 108 mld USD rocznie, prawie czterokrotnie. Po trzecie, efekt widać w ostatnim wierszu: jeszcze na koniec 2024 roku Meta miała 49 mld USD gotówki netto, a dziś gotówka i dług niemal się równoważą.
Ostatnie kwartały: capex dogania przepływy
| Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 | Q3 2026 | |
|---|---|---|---|---|---|---|---|
| Przychody | 42,3 mld | 47,5 mld | 51,2 mld | 59,9 mld | 56,3 mld | 60,8 mld | 64,6 mld |
| Marża operacyjna | 41% | 43% | 40% | 41% | 41% | 31% | 20% |
| Przepływy operacyjne | 24,0 mld | 25,6 mld | 30,0 mld | 36,2 mld | 32,2 mld | 31,9 mld | 32,8 mld |
| Capex | 13,7 mld | 17,0 mld | 19,4 mld | 22,1 mld | 19,8 mld | 31,1 mld | 34,9 mld |
| FCF | 10,3 mld | 8,5 mld | 10,6 mld | 14,1 mld | 12,4 mld | 0,8 mld | −2,1 mld |
W ciągu roku przepływy operacyjne wzrosły o ok. 9%, a capex — o 80%. W II kwartale 2026 wolne przepływy spadły prawie do zera, w III zeszły pod kreskę.
Marżę z III kwartału trzeba czytać ostrożnie. Obciąża ją jednorazowy odpis 9,9 mld USD na ugodę z 52 prokuratorami generalnymi stanów w sprawach o wpływ mediów społecznościowych na zdrowie psychiczne nastolatków (łącznie do ok. 18,6 mld USD wypłat). Bez niego marża operacyjna wyniosłaby ok. 35%, a zysk na akcję 7,40 USD zamiast 3,83 USD. To nadal wyraźnie mniej niż 40–43% sprzed roku — koszty, głównie amortyzacja nowych serwerów i wynagrodzenia specjalistów od AI, rosną szybciej niż przychody.
Ile jeszcze zostało do wydania
Spółka podnosiła prognozę capexu na 2026 rok przy każdych wynikach:
- styczeń: 115–135 mld USD,
- kwiecień: 125–145 mld USD,
- lipiec: 130–145 mld USD,
- październik: 135–145 mld USD.
Po trzech kwartałach wydała ok. 85,8 mld USD. Środek obecnego przedziału oznacza więc ok. 54 mld USD capexu w samym IV kwartale — więcej niż przepływy operacyjne z któregokolwiek dotychczasowego kwartału. Jeśli prognoza się sprawdzi, kolejny kwartał z ujemnymi wolnymi przepływami jest bardzo prawdopodobny.
Skąd pieniądze? Widać to w bilansie i w przepływach:
- dług długoterminowy wzrósł z 58,7 mld USD na koniec 2025 roku do 80,9 mld USD na koniec września,
- skup akcji własnych został wstrzymany — w pierwszym półroczu 2026 spółka nie odkupiła ani jednej akcji, wobec 22,9 mld USD rok wcześniej (dywidenda, ok. 1,35 mld USD kwartalnie, jest wypłacana dalej),
- nowe akcje klasy C — o nich niżej.
Akcje bez prawa głosu: co się zmienia
Od stycznia 2027 roku każdy akcjonariusz dostanie jedną akcję klasy C za każdą posiadaną akcję klasy A lub B. Akcje klasy C będą notowane na Nasdaq, ale nie dają prawa głosu. Spółka zaznacza, że kurs akcji klasy A powinien zachować się jak po podziale 2 do 1.
Dla obecnych akcjonariuszy samo wydanie niczego nie zmienia — ani udziału w zyskach, ani siły głosu. Zmienia się co innego: Meta zyskuje walutę, którą może pozyskiwać kapitał, płacić pracownikom i finansować przejęcia, nie rozwadniając kontroli Marka Zuckerberga. Rynek odczytał to jednoznacznie — jako sygnał, że spółka liczy się z potrzebą finansowania z zewnątrz na długo. Podobną strukturę od 2014 roku ma Alphabet.
Wycena na tle konkurencji
Najbliższe porównanie to pozostali „hyperscalerzy”, którzy w tym roku łącznie wydają na infrastrukturę AI ponad 700 mld USD: Alphabet, Microsoft i Amazon.
| Meta | Alphabet | Microsoft | Amazon | |
|---|---|---|---|---|
| Zmiana kursu 22.10 | −7,0% | −3,2% | −2,2% | −4,6% |
| C/Z | 23,8× | 16,8× | 29,7× | 21,1× |
| C/WK | 7,3× | 6,9× | 8,4× | 4,9× |
| EV/EBITDA | 18,9× | 12,7× | 19,1× | 11,7× |
| ROE | 32% | 49% | 34% | 31% |
| Dług / kapitał własny | 0,76 | 0,44 | 0,71 | 0,99 |
| Capex 2026 (prognoza) | 135–145 mld | 195–205 mld | ok. 175 mld | ok. 220 mld |
Na zysku Meta jest wyceniana pośrodku stawki: drożej niż Alphabet i Amazon, taniej niż Microsoft. Na EV/EBITDA — praktycznie na poziomie Microsoftu i wyraźnie drożej niż Alphabet i Amazon. Rynek nie traktuje jej więc jako „taniej” po spadku. Wszystkie cztery spółki — z marżami, płynnością, betą i Alpha Score — możesz zestawić obok siebie w widoku Porównaj.
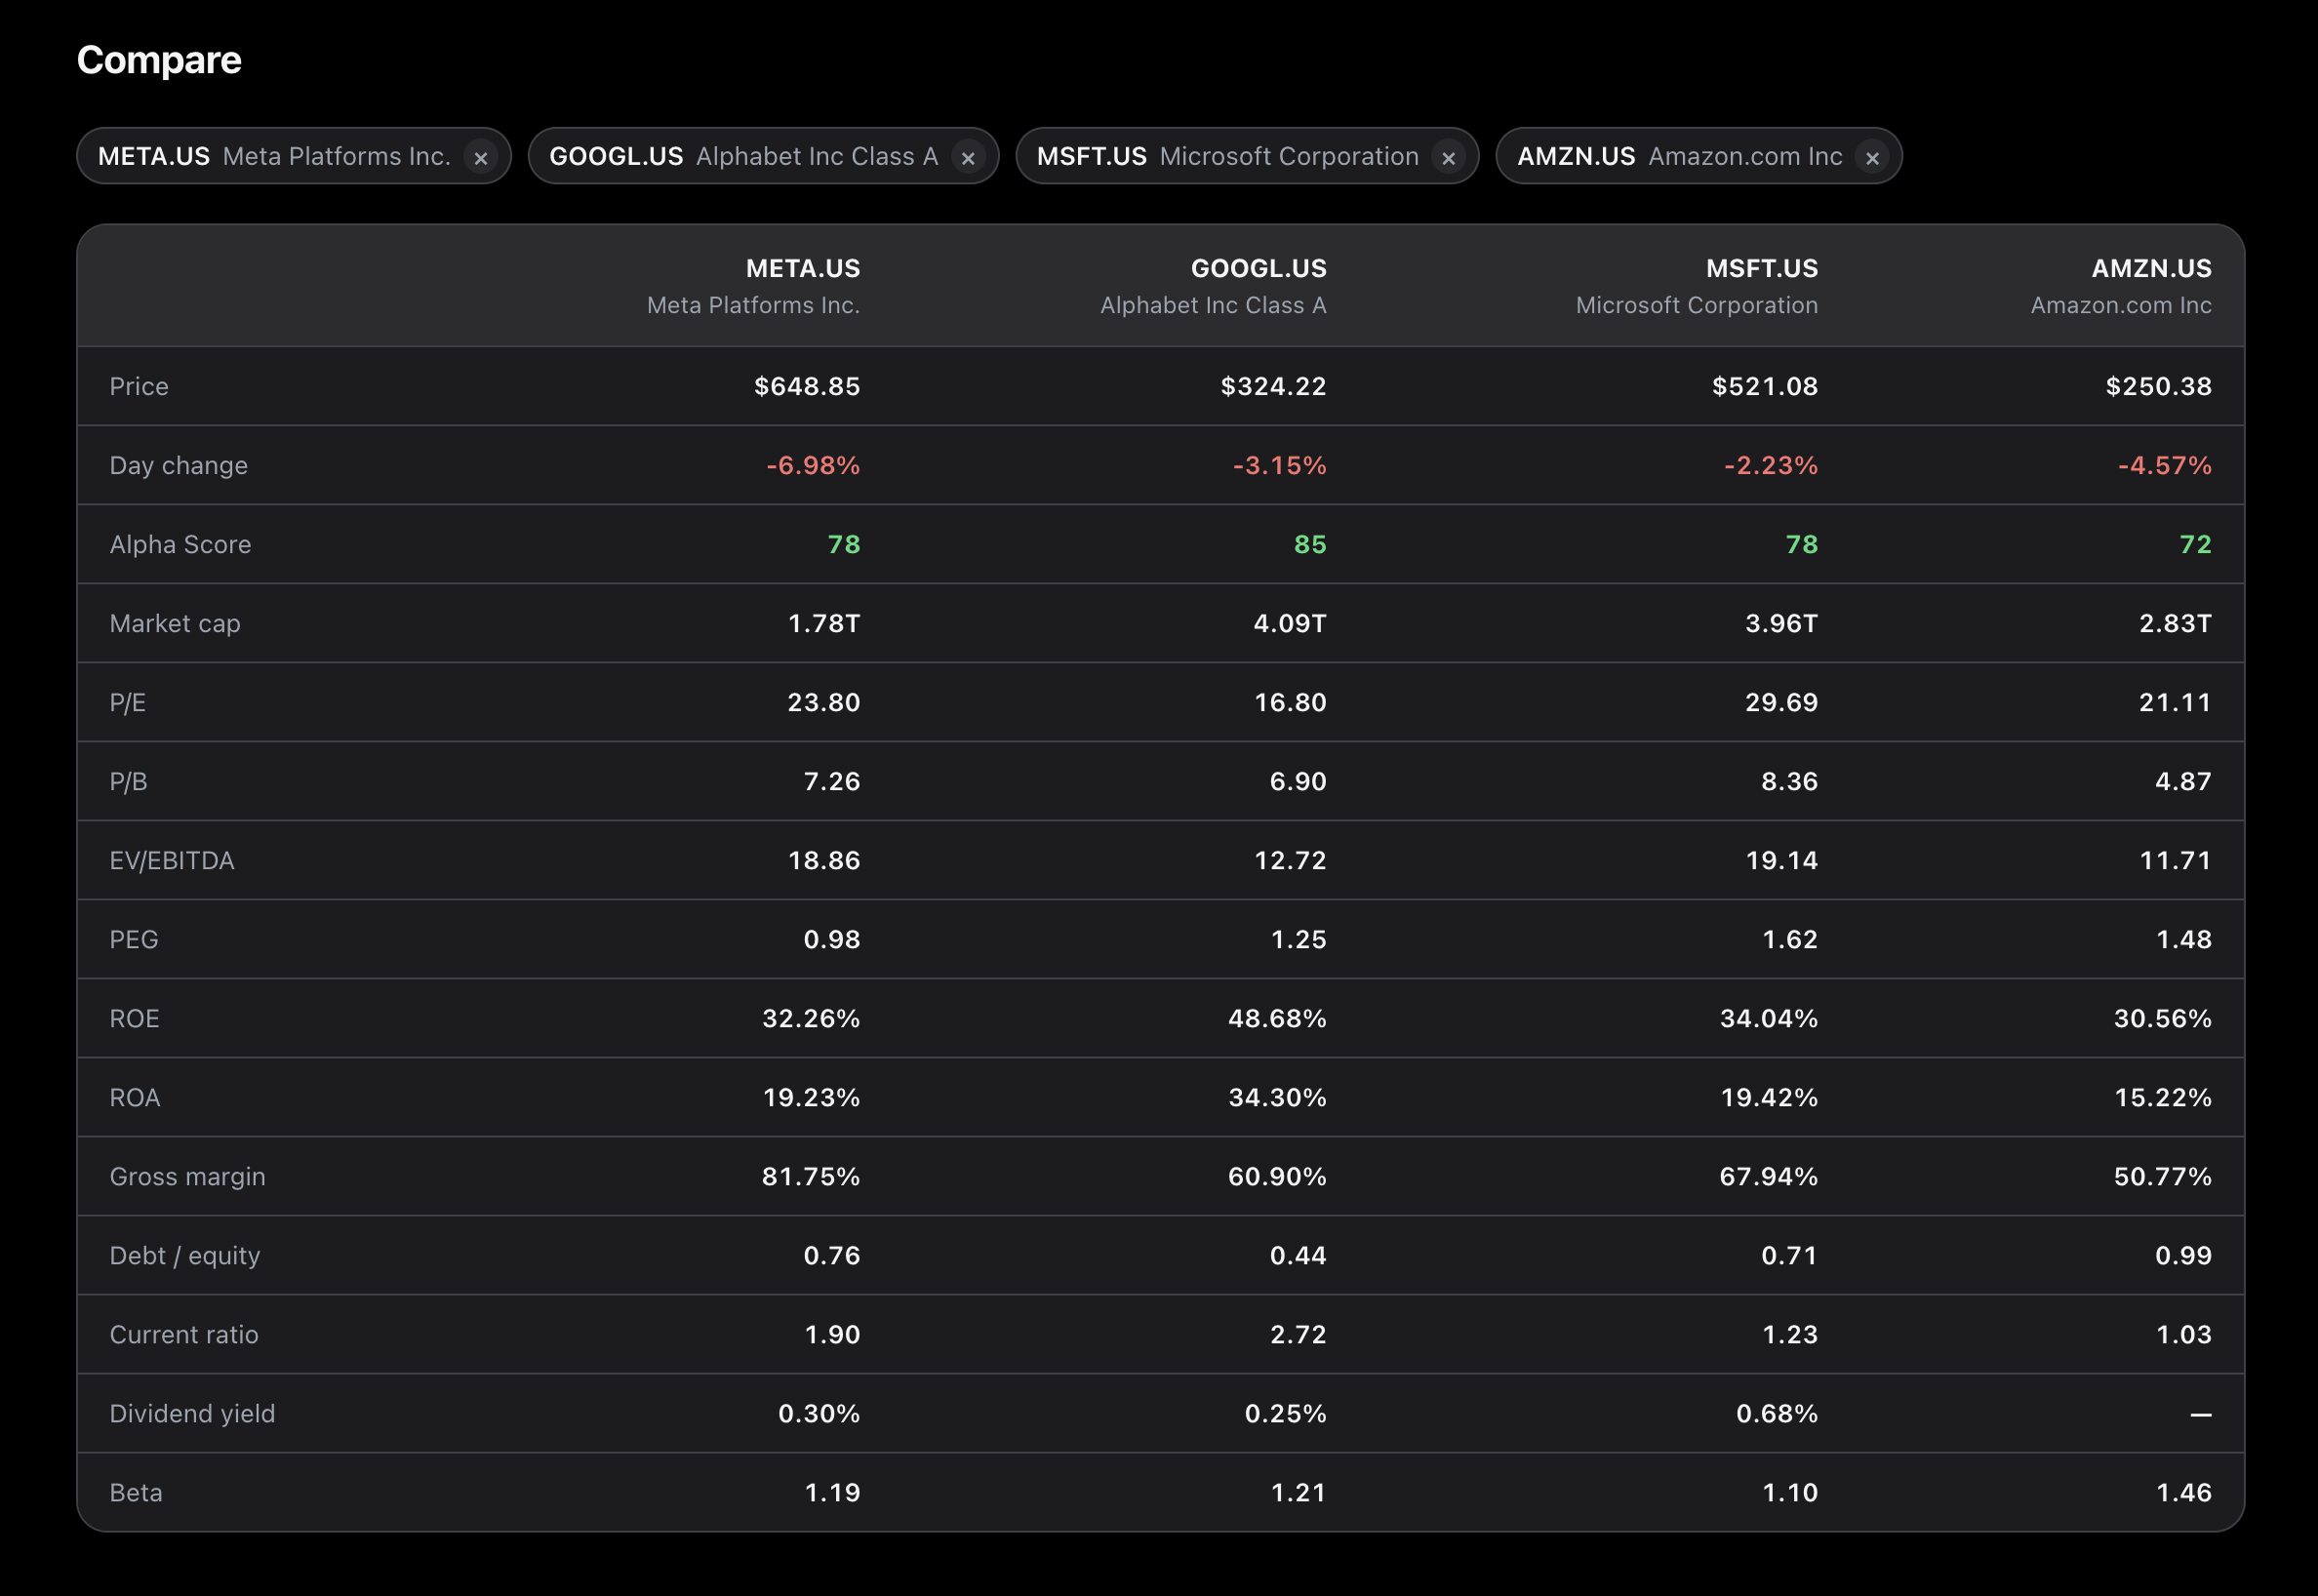
Ważniejsze od samego C/Z jest pytanie, który zysk wstawiamy do mianownika. Dostawca danych podaje 23,8×; licząc samodzielnie przy kursie 648,85 USD:
- na raportowanym zysku z czterech ostatnich kwartałów (29,33 USD na akcję) C/Z wynosi ok. 22×,
- bez odpisu prawnego z III kwartału (32,90 USD) — ok. 20×,
- ale zysk z I kwartału 2026 był wyjątkowo wysoki: zysk netto (26,8 mld USD) przekroczył wynik operacyjny (22,9 mld USD), czyli zawyżyły go pozycje spoza podstawowej działalności. Bez nich wskaźnik byłby wyższy.
Druga miara pokazuje, gdzie leży problem: stopa wolnych przepływów (FCF z 12 miesięcy / kapitalizacja ok. 1,64 bln USD) to ok. 1,5%, a wolne przepływy z 12 miesięcy są o ok. 40% niższe niż rok wcześniej (42,7 mld USD). Inwestor kupujący dziś akcje płaci więc głównie za zyski, które wydatki na AI mają przynieść w przyszłości.
Ryzyka
- Zwrot z inwestycji w AI. To kluczowe ryzyko. Capex rośnie dziś kilkakrotnie szybciej niż przychody. Jeśli lepsze reklamy i nowe produkty (asystent Meta AI, modele dla firm) nie przełożą się na odpowiednio wyższe przychody, spółka zostanie z bardzo drogą infrastrukturą.
- Fala amortyzacji. Serwery kupione w latach 2025–2026 będą obciążać wynik przez kolejne lata. Spadek marży operacyjnej z ponad 40% do ok. 35% (bez odpisu) to prawdopodobnie dopiero początek.
- Finansowanie. Dług wzrósł o ponad 22 mld USD w dziewięć miesięcy, a nowe akcje klasy C zapowiadają emisje. Koszt ubezpieczenia długu Meta, Amazona, Alphabetu i Microsoftu jest najwyższy od miesięcy.
- Ryzyko prawne i regulacyjne. Ugoda w sprawie nastolatków to do 18,6 mld USD wypłat; w Europie i USA toczą się kolejne postępowania dotyczące danych i konkurencji.
- Reality Labs. 18–19 mld USD straty w 2026 roku i ok. 15 mld USD prognozowane na 2027 — nadal bez jasnej ścieżki do rentowności.
- Ład korporacyjny. Mark Zuckerberg kontroluje większość głosów przy mniejszościowym udziale w kapitale. Akcje bez głosu utrwalają ten układ: akcjonariusze mniejszościowi mają niewielki wpływ na to, ile spółka wyda na AI.
Co obserwuję w kolejnych kwartałach
- Capex w IV kwartale 2026 i pierwszą prognozę na 2027 — czy spółka zwolni, czy przyspieszy.
- Średnią cenę reklamy — to najlepszy pojedynczy wskaźnik, czy AI faktycznie podnosi wartość reklam.
- Marżę operacyjną bez zdarzeń jednorazowych — czy zatrzyma się w okolicach 35%.
- Pierwsze emisje akcji klasy C po styczniu 2027 i ich skalę.
- Wyniki Alphabetu i Microsoftu (28 października) oraz Amazona (29 października) — czy problem wolnych przepływów dotyczy całego sektora, czy głównie Meta.
Metodologia. Dane finansowe z komunikatów kwartalnych i raportów Meta Platforms (formularze 8-K i 10-Q złożone w SEC). Wyniki IV kwartału 2025 wyliczone jako różnica roku 2025 i trzech pierwszych kwartałów. Capex według definicji spółki: zakupy rzeczowych aktywów trwałych plus spłata kapitału leasingów finansowych; FCF = przepływy operacyjne minus capex. Wskaźniki Meta policzone samodzielnie przy kursie 648,85 USD (22.10.2026) i ok. 2,52 mld akcji. Tabela porównawcza: wskaźniki wszystkich czterech spółek według dostawcy danych (EODHD) — te same, które pokazuje widok Porównaj w AlphaInvestorze — przy kursach z zamknięcia 22.10.2026, żeby były liczone tak samo. Prognozy capexu według ostatnich komunikatów spółek.
Udostępnij
Chcesz pójść dalej?
Te same dane — pełną historię sprawozdań, porównanie z konkurencją i Alpha Score — znajdziesz w AlphaInvestorze, razem z tym, jak Meta Platforms wpisuje się w Twój portfel.
Otwórz Meta Platforms w AlphaInvestorze →Zapisz się na listę oczekujących