Orlen po fuzjach: najwyższe marże od 2022 roku, niski dług — ile z tego jest już w cenie?
Analiza Orlenu: jak zarabia koncern po połączeniu z Lotosem i PGNiG, co mówią liczby z ostatnich 12 miesięcy, wycena na tle OMV i MOL oraz ryzyka, które warto śledzić.
Autor: Jakub Gruszczyk
Opublikowano 15 października 2026
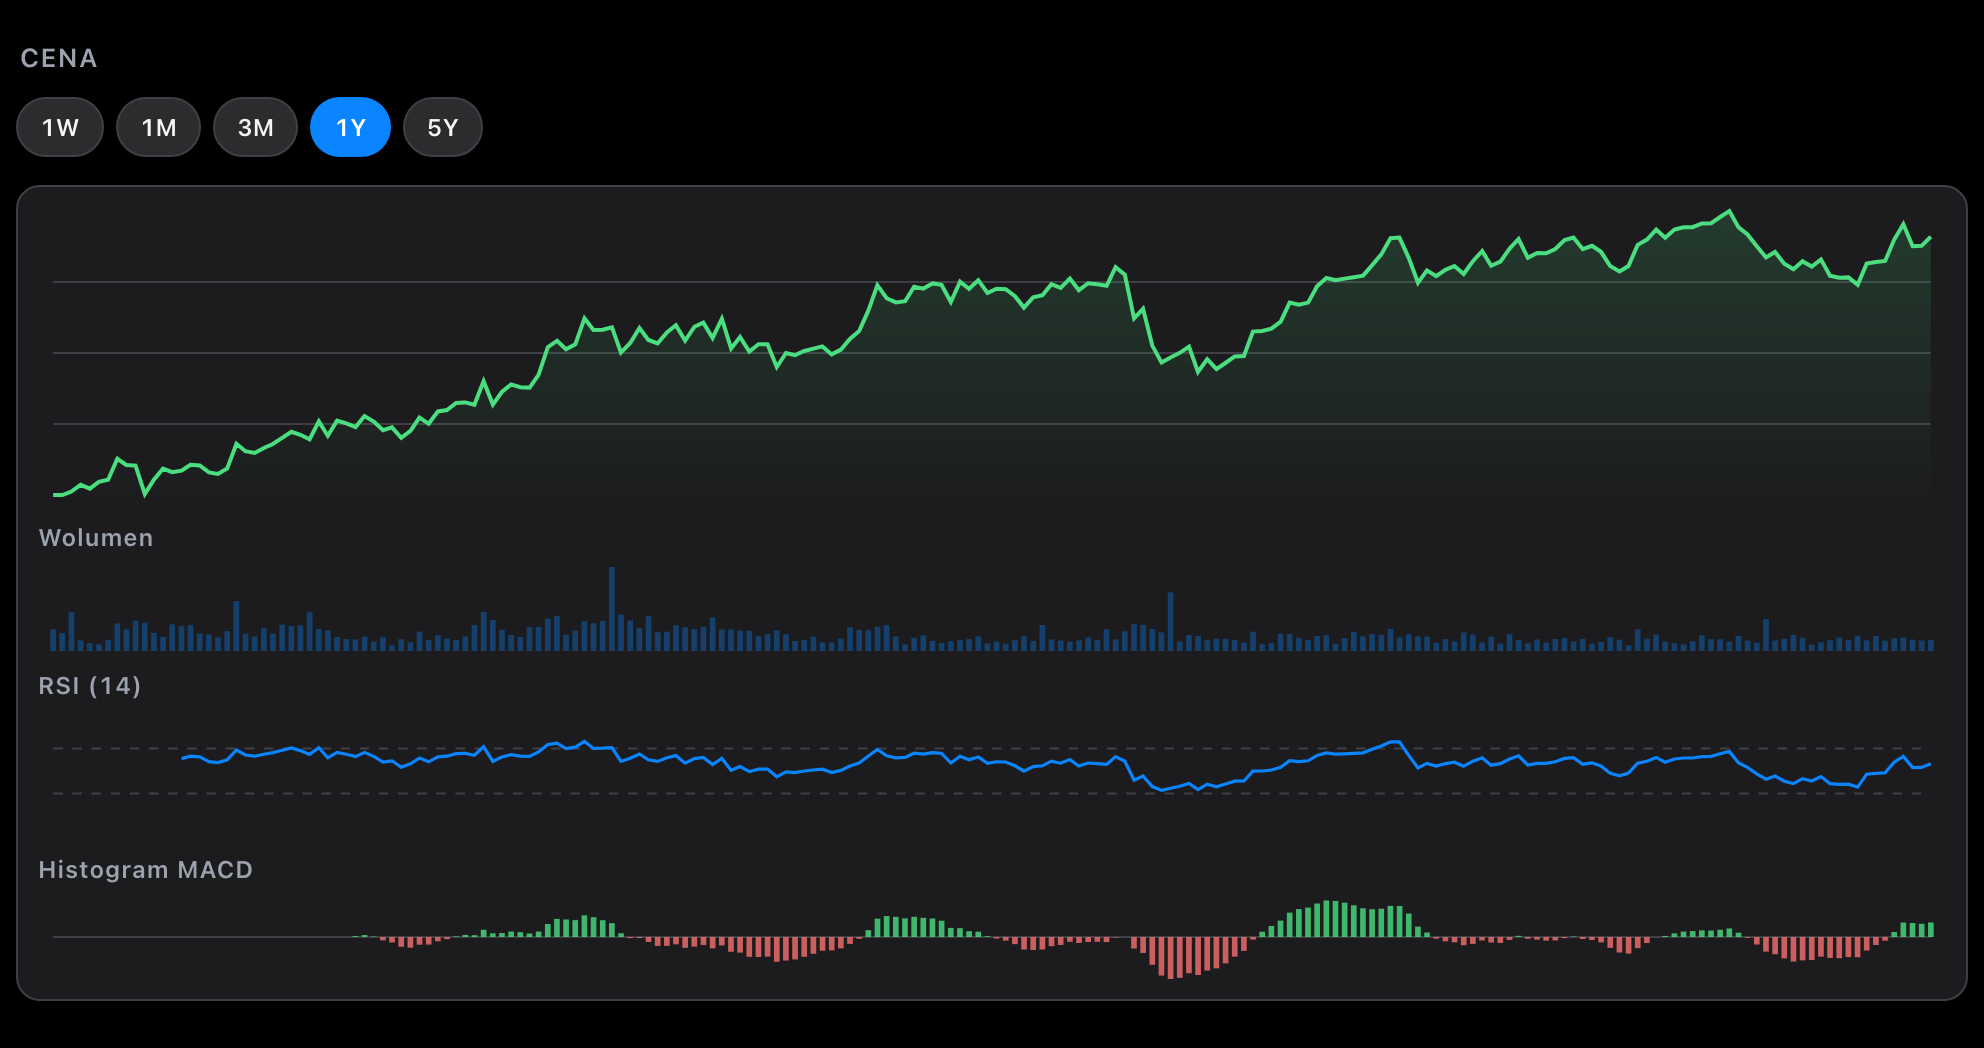
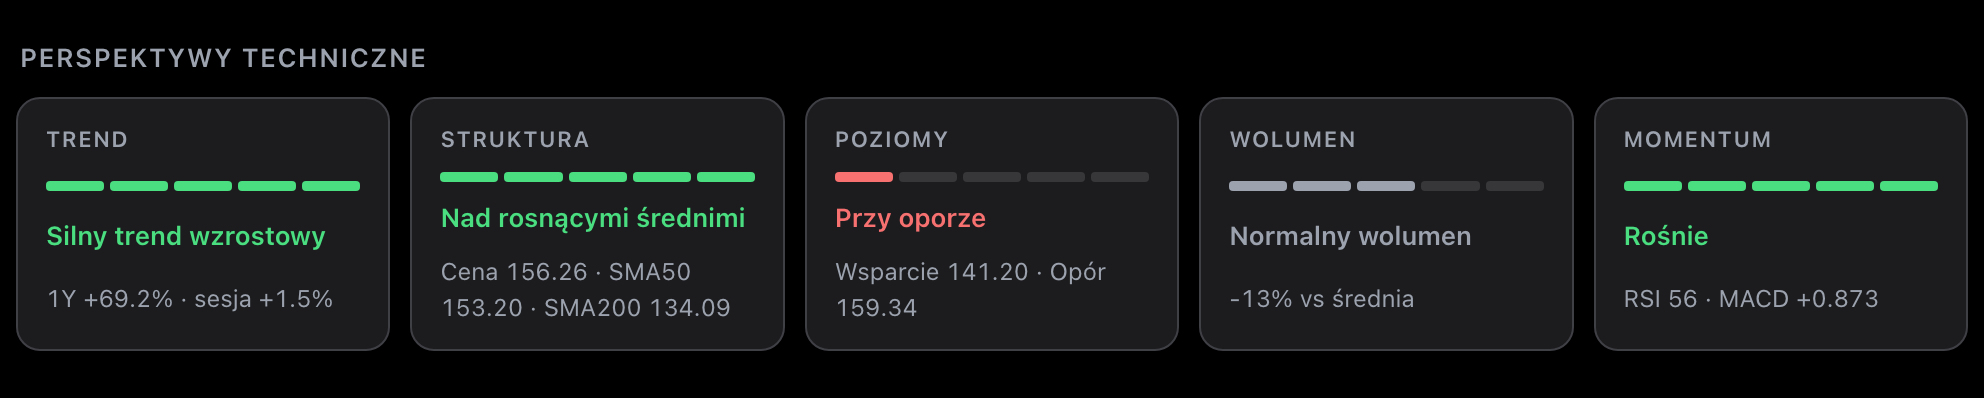
Orlen przez ostatni rok był jedną z najmocniejszych dużych spółek na GPW: w ciągu 52 tygodni kurs przeszedł z okolic 85 zł do ponad 160 zł. Za ruchem stoją liczby — w dwóch ostatnich kwartałach marża EBITDA była najwyższa od końca 2022 roku. Pytanie, które warto sobie zadać, brzmi: ile z tej poprawy jest trwałe, a ile to szczyt cyklu? (Jak po takim rajdzie wyglądają trend, RSI i MACD, widać w perspektywach technicznych dla PKN — tu skupiam się na fundamentach.)
Poniżej rozkładam spółkę na czynniki: biznes, liczby, wycenę na tle regionu i ryzyka. Dane według stanu na 12 października 2026 (kurs zamknięcia 153,88 zł).
Biznes w jednym zdaniu
Orlen to zintegrowany koncern multienergetyczny: przerabia ropę na paliwa i chemię, sprzedaje je we własnej sieci stacji, wydobywa i handluje gazem oraz produkuje energię elektryczną i ciepło.
Jak zarabia
Po połączeniu z Lotosem i PGNiG w 2022 roku to już nie jest „rafineria ze stacjami”. Skalę zmiany widać w bilansie: liczba akcji wzrosła z 428 mln do 1,16 mld, a kapitał własny z 52 do 136 mld zł w ciągu jednego roku.
Spółka raportuje dziś cztery segmenty, które reagują na różne czynniki:
- Upstream & Supply — wydobycie ropy i gazu (m.in. w Norwegii) oraz obrót gazem, w dużej części po PGNiG. Zależy od cen gazu, ale też od wysokiego opodatkowania wydobycia. W II kwartale 2026 dał 3,9 z 13,9 mld zł EBITDA LIFO grupy.
- Downstream — rafinerie i petrochemia. Zarabia na marżach przerobowych, czyli różnicy między ceną produktów a ceną ropy. To najbardziej cykliczna część biznesu.
- Energy — produkcja i dystrybucja energii elektrycznej i ciepła, w tym rosnący udział OZE.
- Consumers & Products — stacje paliw w Polsce i za granicą. Stabilniejsze, mniej zależne od cyklu marż.
Dywersyfikacja nie usuwa cykliczności, ale ją rozkłada: gdy marże rafineryjne słabną, gaz czy detal mogą częściowo amortyzować spadek — i odwrotnie.
Kluczowe liczby
Pięć lat w skrócie
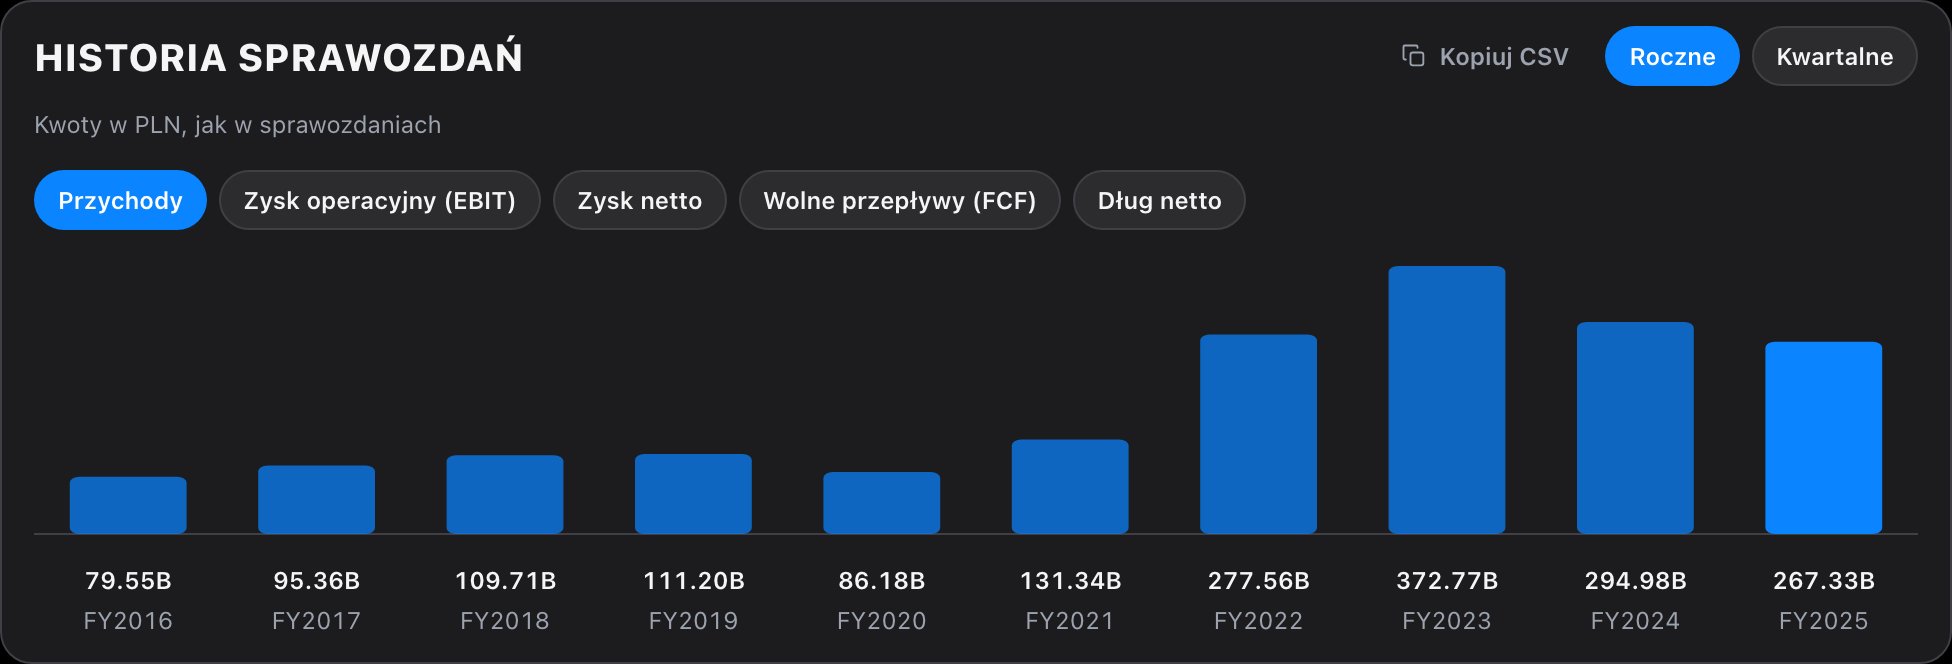
Poniżej najważniejsze pozycje ze sprawozdań. Pełna historia — dziesięć lat, osiem ostatnich kwartałów i kilkanaście pozycji, od marż po liczbę akcji — jest w zakładce Finanse dla Orlenu.
| FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | |
|---|---|---|---|---|---|
| Przychody | 131,3 mld | 277,6 mld | 372,8 mld | 295,0 mld | 267,3 mld |
| EBITDA | 19,0 mld | 56,6 mld | 45,7 mld | 23,1 mld | 38,6 mld |
| Marża EBITDA | 14,5% | 20,4% | 12,3% | 7,8% | 14,4% |
| Przepływy operacyjne | 13,3 mld | 31,0 mld | 41,9 mld | 36,6 mld | 46,6 mld |
| Capex | 11,2 mld | 20,2 mld | 36,4 mld | 30,9 mld | 30,1 mld |
| Wolne przepływy (FCF) | 2,1 mld | 10,7 mld | 5,5 mld | 5,7 mld | 16,5 mld |
| Dług netto / EBITDA | 0,96× | 0,18× | 0,31× | 0,80× | 0,29× |
Trzy rzeczy rzucają się w oczy. Po pierwsze, 2024 był słabszym rokiem, ale nie zapaścią. Raportowana marża EBITDA spadła poniżej 8%, jednak głównie przez odpisy wartości aktywów na ok. 13,5 mld zł. Przed odpisami EBITDA wyniosła ok. 35,5 mld zł, czyli ok. 12% przychodów. Po drugie, mimo słabego roku spółka nie przestała inwestować: capex od 2023 roku utrzymuje się w przedziale 30–36 mld zł rocznie i pochłania większość przepływów operacyjnych (od 65% do 87%). Po trzecie, zadłużenie pozostało niskie przez cały ten okres.
W tabeli celowo nie ma zysku netto: w latach fuzji i odpisów dane od dostawcy bywają niespójne. Według spółki zysk netto przypadający akcjonariuszom wyniósł 11,1 mld zł w 2025 roku — kilkukrotnie więcej niż w 2024, który obciążyły wspomniane odpisy. Wynik 2025 też nie jest „czysty”: w IV kwartale spółka zrobiła odpis ok. 2,5 mld zł, w większości na inwestycję Nowa Chemia.
Ostatnie kwartały: odbicie
| Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 | |
|---|---|---|---|---|---|---|
| Przychody | 73,5 mld | 60,7 mld | 61,0 mld | 72,1 mld | 75,8 mld | 76,5 mld |
| EBITDA | 10,3 mld | 6,9 mld | 7,5 mld | 11,7 mld | 14,7 mld | 15,8 mld |
| Marża EBITDA | 14,0% | 11,4% | 12,3% | 16,2% | 19,4% | 20,7% |
| Zysk netto | 4,3 mld | 1,6 mld | 2,1 mld | 3,1 mld | 8,1 mld | 7,7 mld |
Pierwsze półrocze 2026 przyniosło 15,8 mld zł zysku netto — więcej niż cały 2025 rok. Marża EBITDA powyżej 20% to poziom zbliżony do najlepszego w tym zestawieniu 2022 roku.
EBITDA czy EBITDA LIFO?
W komunikatach Orlen podaje głównie skorygowaną EBITDA LIFO — za 2025 rok 41,9 mld zł, czyli więcej niż 38,6 mld zł raportowanej EBITDA z tabeli. Ta miara czyści wynik z dwóch rzeczy:
- wyceny zapasów ropy (LIFO) — gdy ceny ropy rosną, zapasy kupione taniej „podbijają” raportowany wynik, a gdy spadają, obniżają go,
- zdarzeń jednorazowych, takich jak odpisy — w 2025 roku ok. 2,5 mld zł.
Pokazuje lepiej, ile spółka zarabia na samej działalności, ale jest liczona przez spółkę. Przy rafineriach warto zawsze sprawdzić, którą miarę porównujemy — i czy porównujemy tę samą u konkurencji.
W ujęciu ostatnich 12 miesięcy (Q3 2025 – Q2 2026):
- przychody: 285,4 mld zł,
- EBITDA: 49,7 mld zł (marża 17,4%),
- zysk netto: 21,0 mld zł (marża 7,4%),
- wolne przepływy pieniężne: 13,4 mld zł,
- dług netto na koniec czerwca: 18,0 mld zł, czyli 0,36× EBITDA.
Skąd bierze się zwrot z kapitału (DuPont)
ROE za ostatnie 12 miesięcy wynosi ok. 14%. Rozbicie metodą DuPont pokazuje, z czego się składa:
| Składnik | Wartość |
|---|---|
| Marża netto | 7,4% |
| × Rotacja aktywów | 1,03× |
| × Dźwignia (aktywa / kapitał) | 1,84× |
| = ROE | 14,0% |
To profil typowy dla dużego koncernu paliwowo-energetycznego: niska marża na dużym wolumenie i umiarkowana dźwignia. Wzrost ROE z ostatnich kwartałów pochodzi niemal w całości z marży — a to właśnie ta składowa jest najbardziej cykliczna.
Wycena na tle konkurencji
Najbliższe porównania w regionie to austriacki OMV i węgierski MOL — również zintegrowane koncerny z rafinerią, chemią, detalem i wydobyciem.
| Orlen | OMV | MOL | |
|---|---|---|---|
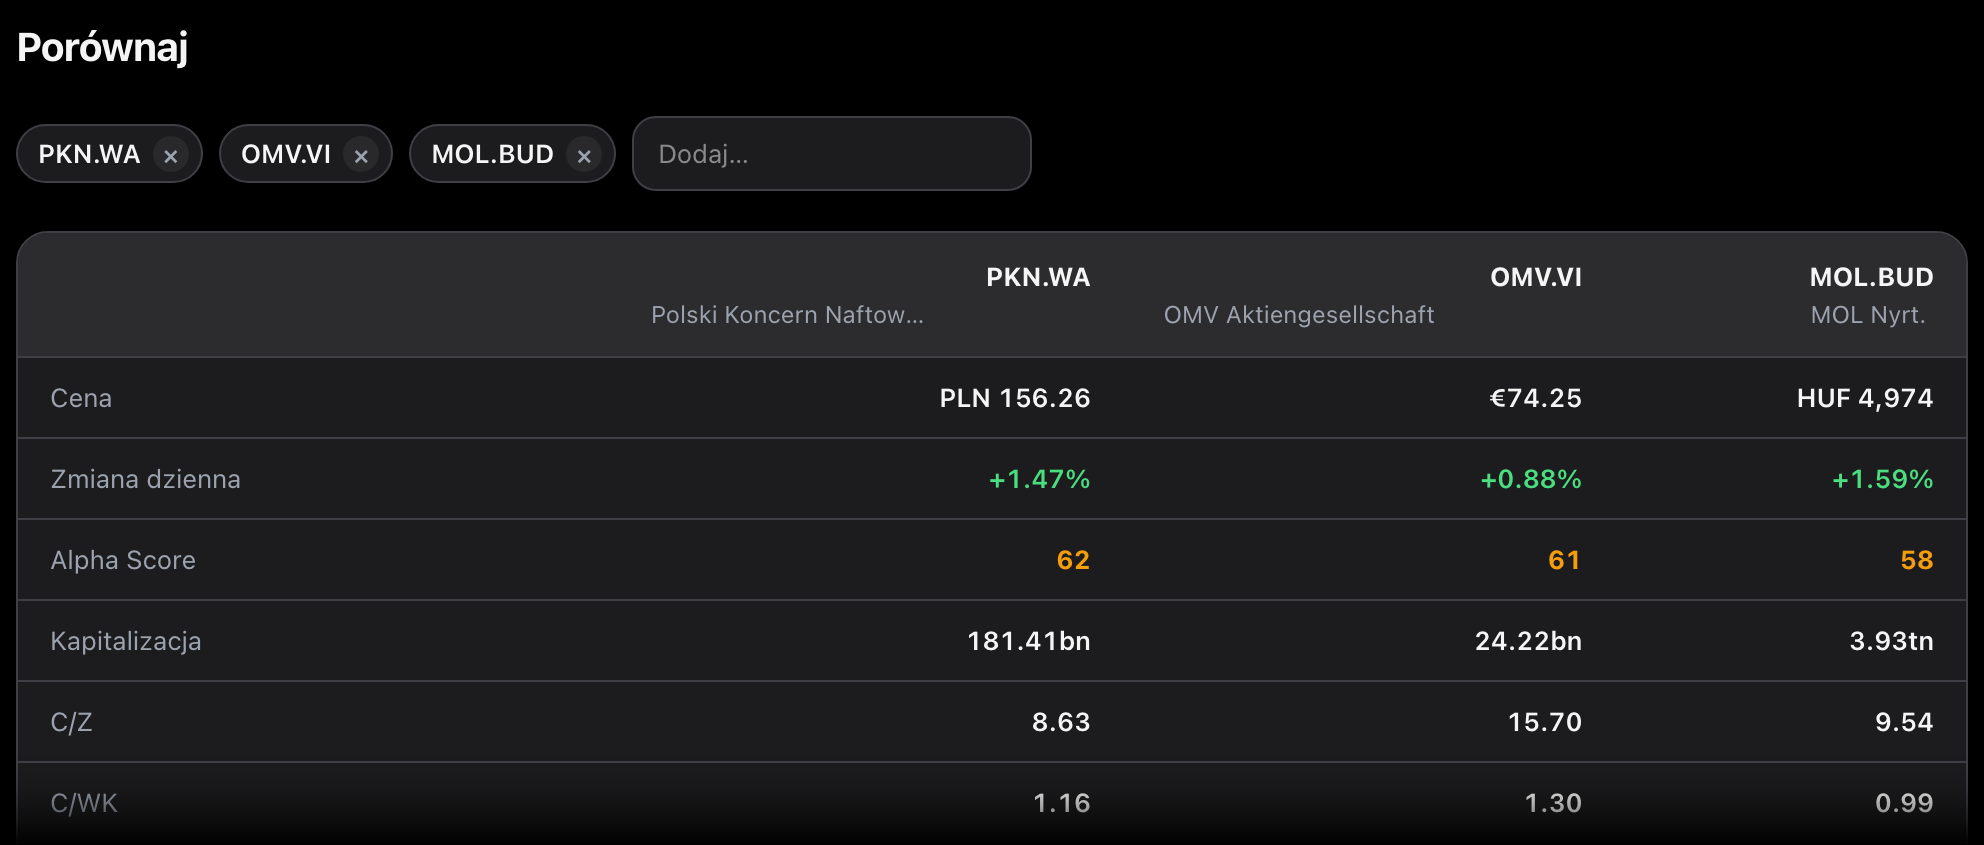
| C/Z (ostatnie 12 mies.) | 8,6× | 15,7× | 9,5× |
| C/Z (prognozowany) | 5,9× | 9,3× | 6,8× |
| C/WK | 1,16× | 1,30× | 0,99× |
| Stopa dywidendy | 5,2% | 4,3% | — |
Orlen ma wyraźnie niższe wskaźniki C/Z niż OMV i zbliżone do MOL. Na wartości księgowej cała trójka mieści się blisko 1×. Rynek wycenia więc Orlen w okolicach regionalnych konkurentów, a nie z wyraźną premią czy dyskontem. Wszystkie trzy spółki, razem z rentownością, zadłużeniem i Alpha Score, możesz zestawić obok siebie w widoku Porównaj.
Ważniejsza od porównania z konkurencją jest jedna kwestia: na jakim zysku liczymy wskaźnik. EBITDA z ostatnich 12 miesięcy (49,7 mld zł) pochodzi z bardzo dobrej części cyklu. Przy wartości przedsiębiorstwa ok. 197 mld zł (kapitalizacja plus dług netto) daje to EV/EBITDA ok. 4,0×. Jeśli zamiast niej weźmiemy średnią z lat 2023–2025 (2024 przed odpisami) i ostatnich 12 miesięcy (ok. 42 mld zł), wskaźnik rośnie do ok. 4,6×. Ta sama spółka wygląda więc inaczej, zależnie od tego, czy przyjmiemy, że obecne marże się utrzymają.
Kilka liczb, które pomagają ocenić, co jest w cenie:
- Stopa zysku (odwrotność C/Z) wynosi ok. 11,8%, a stopa wolnych przepływów (FCF / kapitalizacja) ok. 7,5%.
- Dywidenda 8 zł na akcję (wypłacona w czerwcu 2026) to ok. 9,3 mld zł — ok. 44% zysku netto z ostatnich 12 miesięcy, ale ok. 70% wolnych przepływów.
- Kapitalizacja wynosi 178,6 mld zł przy kapitale własnym 148 mld zł.
Ryzyka
- Cykliczność marż. Bardzo dobre kwartały w rafinerii i petrochemii rzadko trwają długo. Nawet przed odpisami EBITDA w 2024 roku była o ponad jedną trzecią niższa niż w 2022.
- Program inwestycyjny. Spółka podała rekordowe 32,6 mld zł nakładów inwestycyjnych w 2025 roku, a w samym II kwartale 2026 kolejne 9,3 mld zł. Odpis na Nową Chemię pokazuje, że nie każda inwestycja się obroni. Gdy zyski spadną, inwestycje lub dywidenda będą musiały ustąpić.
- Kontrola państwa. Skarb Państwa ma blisko połowę akcji. Decyzje o inwestycjach, cenach paliw czy dywidendzie nie muszą być podejmowane wyłącznie z myślą o akcjonariuszach mniejszościowych.
- Regulacje i podatki. Podatki od nadzwyczajnych zysków, regulowane ceny energii i gazu czy wysokie opodatkowanie wydobycia w Norwegii mogą zabrać część zysku w dobrych latach.
- Jakość danych w okresie po fuzji. Liczby sprzed 2022 roku dotyczą innej, mniejszej spółki — porównania wieloletnie trzeba czytać ostrożnie.
Co obserwuję w kolejnych kwartałach
- Marżę EBITDA w wynikach za III kwartał 2026 (publikacja 19 listopada) — czy utrzyma się blisko 20%, czy zacznie wracać do średniej.
- Wolne przepływy po capexie — w pierwszym kwartale 2026 FCF wyniósł tylko 1,6 mld zł mimo bardzo dobrego zysku.
- Dług netto po wypłacie dywidendy — wzrósł z 10,7 do 18,0 mld zł między marcem a czerwcem.
- Politykę dywidendową na 2027 — czy wyższe zyski przełożą się na wyższą wypłatę.
Metodologia. Dane finansowe ze sprawozdań spółki za pośrednictwem dostawcy danych rynkowych (EODHD), te same, które pokazuje zakładka Finanse w AlphaInvestorze. EBITDA w tabelach to EBITDA raportowana (nie LIFO), capex to wydatki inwestycyjne z rachunku przepływów. Zysk netto za 2024–2025, EBITDA LIFO, nakłady inwestycyjne i dane segmentowe według komunikatów spółki. „Ostatnie 12 miesięcy” to suma kwartałów od Q3 2025 do Q2 2026. Tabela porównawcza: wskaźniki wszystkich trzech spółek według dostawcy danych, żeby były liczone tak samo (dla MOL dostawca nie podaje stopy dywidendy). Pozostałe wskaźniki Orlenu policzone samodzielnie przy kursie 153,88 zł (12.10.2026); EV = kapitalizacja + dług netto.
Udostępnij
Chcesz pójść dalej?
Te same dane — pełną historię sprawozdań, porównanie z konkurencją i Alpha Score — znajdziesz w AlphaInvestorze, razem z tym, jak Orlen wpisuje się w Twój portfel.
Otwórz Orlen w AlphaInvestorze →Zapisz się na listę oczekujących